Não perca nenhum LANCE!
Faça parte da nossa comunidade! E receba antes o que é notícia em promeira mão.
Desde 2015, informamos com imparcialidade, lutamos contra a desinformação e fortalecemos a comunidade. Nosso lance é você!
Confira os portais que fazem parte do Lance Notícias:

05/11/26 - às 15:40
Compartilhe:
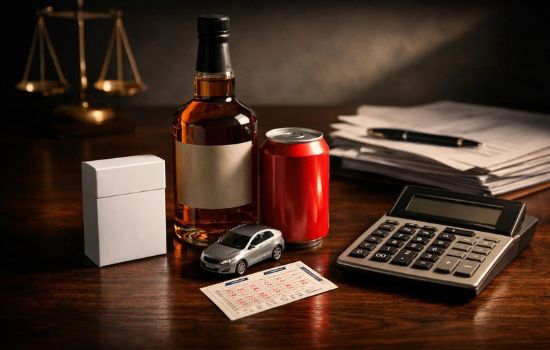
A medida faz parte da implementação da Reforma Tributária, aprovada por meio da Emenda Constitucional nº 132, de 2023. O objetivo do Imposto Seletivo é utilizar a tributação como instrumento para desestimular o consumo de determinados produtos e atividades que podem provocar danos à saúde da população ou ao meio ambiente.
Uma informação importante é que a Medida Provisória já foi publicada e tem força de lei, portanto, suas regras passam a produzir efeitos conforme as datas estabelecidas no próprio texto. Entretanto, isso não significa que ela já tenha sido aprovada definitivamente pelo Congresso Nacional.
A MP nº 1.399/2026 ainda deverá ser analisada por deputados e senadores, que poderão aprovar, modificar ou rejeitar seu conteúdo. Como se trata de uma medida provisória, ela tem validade imediata, mas precisa passar pela apreciação do Legislativo dentro do prazo constitucional para continuar produzindo efeitos.
A criação do Imposto Seletivo, por outro lado, já está prevista na Constituição Federal desde a aprovação da Reforma Tributária, em 2023. O que a nova medida estabelece são as alíquotas e as regras específicas para sua aplicação durante 2027.
As alíquotas estabelecidas para 2027 terão caráter inicial e temporário. Para boa parte dos produtos, o cálculo utilizará como referência as alíquotas atuais do Imposto sobre Produtos Industrializados (IPI), com fatores de conversão para adequar a cobrança à nova estrutura tributária.
Confira os percentuais previstos na MP:
| Produto | Alíquota prevista |
|---|---|
| Bebidas açucaradas | 2,6% |
| Cervejas de malte | 4,2% |
| Vinhos e bebidas fermentadas | 8% |
| Vermutes e bebidas semelhantes | 12% |
| Algumas bebidas alcoólicas específicas | 16% |
| Cachaça e aguardentes de cana | 20% |
| Demais bebidas destiladas | 24% |
| Cigarros e cigarrilhas | 66,7% + R$ 3,50 por vintena |
| Outros produtos fumígenos | 37,5% |
| Loterias e concursos de prognósticos | 0,5% |
No caso dos cigarros e cigarrilhas, existe uma particularidade: os 66,7% são calculados sobre um valor de referência, que, durante 2027, corresponde a 15% do preço de venda no varejo, e não diretamente sobre o preço integral do maço. Além disso, há a cobrança específica de R$ 3,50 por vintena, equivalente a 20 unidades.
Os automóveis também estarão sujeitos ao Imposto Seletivo. Entretanto, a tributação não será igual para todos os modelos. A legislação prevê critérios relacionados ao tipo de combustível, à eficiência energética, à potência, às emissões de poluentes e à possibilidade de reciclagem.
As alíquotas-base estabelecidas são de 6,3% para veículos de passeio e 3,9% para determinadas categorias de veículos comerciais leves. Esses percentuais passam por ajustes conforme as características de cada veículo e, posteriormente, pela aplicação dos fatores de conversão previstos na MP.
A proposta é diferenciar a tributação de acordo com o impacto ambiental. Veículos com características mais sustentáveis podem receber reduções ou até alíquota zero, desde que atendam aos requisitos legais. Já características associadas a maior impacto ambiental podem resultar em acréscimos.
Também há previsão de alíquota zero para veículos adquiridos por pessoas com deficiência ou transtorno do espectro autista e por taxistas, desde que cumpridas as condições legais para o benefício.
Caminhões não terão incidência do Imposto Seletivo. A exceção também contempla veículos, aeronaves e embarcações com características técnicas específicas destinadas ao uso operacional das Forças Armadas e dos órgãos de segurança pública.
A cobrança foi programada para 2 de fevereiro de 2027 por causa do prazo constitucional de 90 dias, conhecido como princípio da anterioridade nonagesimal ou noventena.
Essa regra determina que determinados tributos novos ou aumentados só podem começar a ser cobrados depois de transcorrido o período mínimo de 90 dias da publicação da norma que os instituiu ou elevou.
Como a medida provisória foi publicada em 4 de novembro de 2026, o início da cobrança foi estabelecido para fevereiro do ano seguinte.
O período de espera também permite que empresas e setores econômicos se preparem para as mudanças nas regras de tributação.
A criação do Imposto Seletivo não significa, necessariamente, que todos os produtos atingidos terão aumento imediato de preço na mesma proporção das alíquotas divulgadas.
Isso acontece porque, durante a fase inicial, o governo estabeleceu um regime de transição. Para veículos, aeronaves, embarcações, bebidas e produtos fumígenos, os percentuais foram calculados a partir das alíquotas do IPI, com fatores de conversão.
Segundo o governo federal, o objetivo é preservar o nível global de arrecadação previsto no desenho da Reforma Tributária durante essa etapa, sem provocar um aumento geral da carga tributária apenas pela substituição dos tributos.
Mesmo assim, o repasse de custos ao consumidor dependerá de cada setor, dos custos de produção, da concorrência e das decisões comerciais das empresas. Portanto, não é possível afirmar antecipadamente quanto cada produto ficará mais caro.
Sim. A MP também prevê situações de não incidência e alíquota zero, entre elas:
Caminhões: não terão incidência do Imposto Seletivo.
Veículos sustentáveis: poderão ter alíquota zero quando atenderem aos critérios estabelecidos.
Veículos para pessoas com deficiência e pessoas com TEA: terão benefício fiscal conforme as condições previstas na legislação.
Táxis: veículos adquiridos por motoristas profissionais poderão receber alíquota zero, observados os requisitos legais.
Aeronaves e embarcações sustentáveis: poderão ter alíquota zero quando utilizarem propulsão elétrica ou tecnologia sem emissão direta de CO₂.
Bens minerais extraídos: terão alíquota zero durante todo o ano de 2027.
Veículos e equipamentos operacionais das forças de segurança: terão não incidência quando cumprirem as características técnicas previstas na medida.
Aeronaves e embarcações de recreio e esporte também entram na tributação, com alíquotas específicas. Para aeronaves, a previsão geral é de 6,8%. Para barcos a motor, 12%, enquanto outras embarcações de recreio ou esporte a motor terão alíquota de 7,8%.
As alíquotas divulgadas agora não são definitivas. O regime estabelecido pela Medida Provisória nº 1.399/2026 vale até 31 de dezembro de 2027.
De acordo com o governo federal, deverá ser encaminhado ao Congresso Nacional, até 31 de maio de 2027, um projeto de lei com as alíquotas permanentes do Imposto Seletivo, previstas para entrar em vigor em 2028.
Dessa forma, os percentuais poderão passar por novas discussões e alterações durante a tramitação legislativa.
O Imposto Seletivo representa uma das mudanças da Reforma Tributária brasileira e deverá modificar a forma como determinados produtos são tributados no país. Além da arrecadação, a proposta utiliza a política tributária como instrumento para incentivar escolhas de consumo consideradas menos prejudiciais à saúde e ao meio ambiente.
Fontes consultadas:
Medida Provisória nº 1.399/2026, publicada no Diário Oficial da União em 4 de novembro de 2026.
Agência Rádio Gov – Medida provisória define regras do Imposto Seletivo para 2027.
Receita Federal – Entenda a Reforma Tributária do Consumo.
Congresso Nacional – Entenda a tramitação das medidas provisórias.
Agência Estado – levantamento das alíquotas do Imposto Seletivo para 2027.
Observação jornalística: a criação do tributo já está prevista na Constituição desde 2023. As regras específicas para 2027 foram publicadas por medida provisória, que tem força de lei, mas ainda depende da apreciação do Congresso Nacional. Essa distinção é importante para não informar incorretamente que todas as regras já foram aprovadas definitivamente.